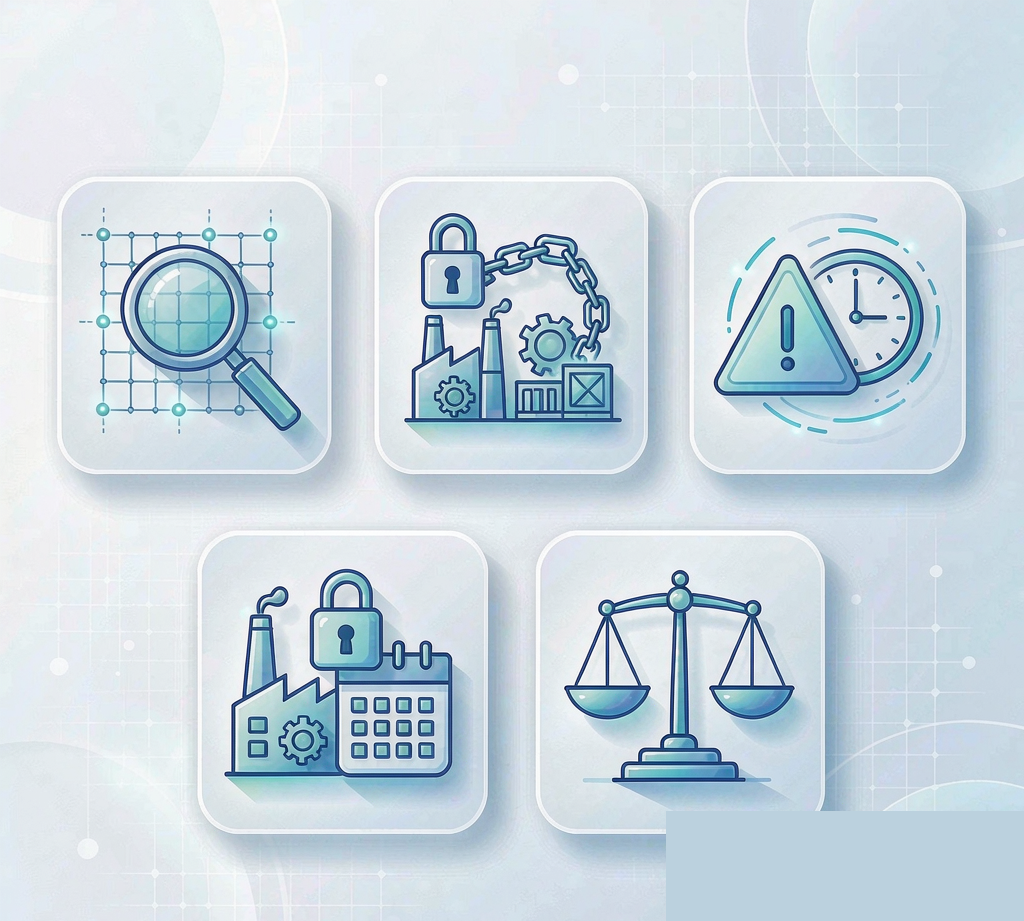
2026年9月底,权威分析机构 Yole Developpement 发布《CMOS图像传感器产业现状-2026版》,同期 The Business Research Company 于9月29日发布车载摄像头模组市场报告,预计该市场将以10.4%的复合年增长率增长至2030年的145.7亿美元。两份报告共同指向一个结论:CIS(CMOS图像传感器)正从"销量驱动"转向"价值驱动",3D堆叠架构、超构表面、事件传感器等新技术加速商业化,AI景气周期还在挤压高端堆叠式CIS的晶圆产能。对海外OEM/ODM采购与硬件工程师而言,这意味着摄像头模组选型逻辑正在变天:继续按"像素数比价"会系统性地低估架构溢价、锁死供应链、踩入量产延期陷阱。本文拆解这一轮CIS架构升级浪潮下海外买家最容易踩的5个选型坑,并给出工程化的破解路径。
定义先行:CIS即CMOS图像传感器,是把光信号转换为电信号的半导体芯片,是摄像头模组的核心感光元件。过去十年,CIS市场的增长主要靠"出货量"拉动——手机多摄普及、安防布点扩张、车载摄像头标配化带来单位数量爆发。但 Yole 报告指出,2025年全球CIS营收已达253亿美元新高,2026年将回归常态化,行业正从"销量驱动"转向"价值驱动",即靠平均售价(ASP)提升而非出货量增长来创造价值。
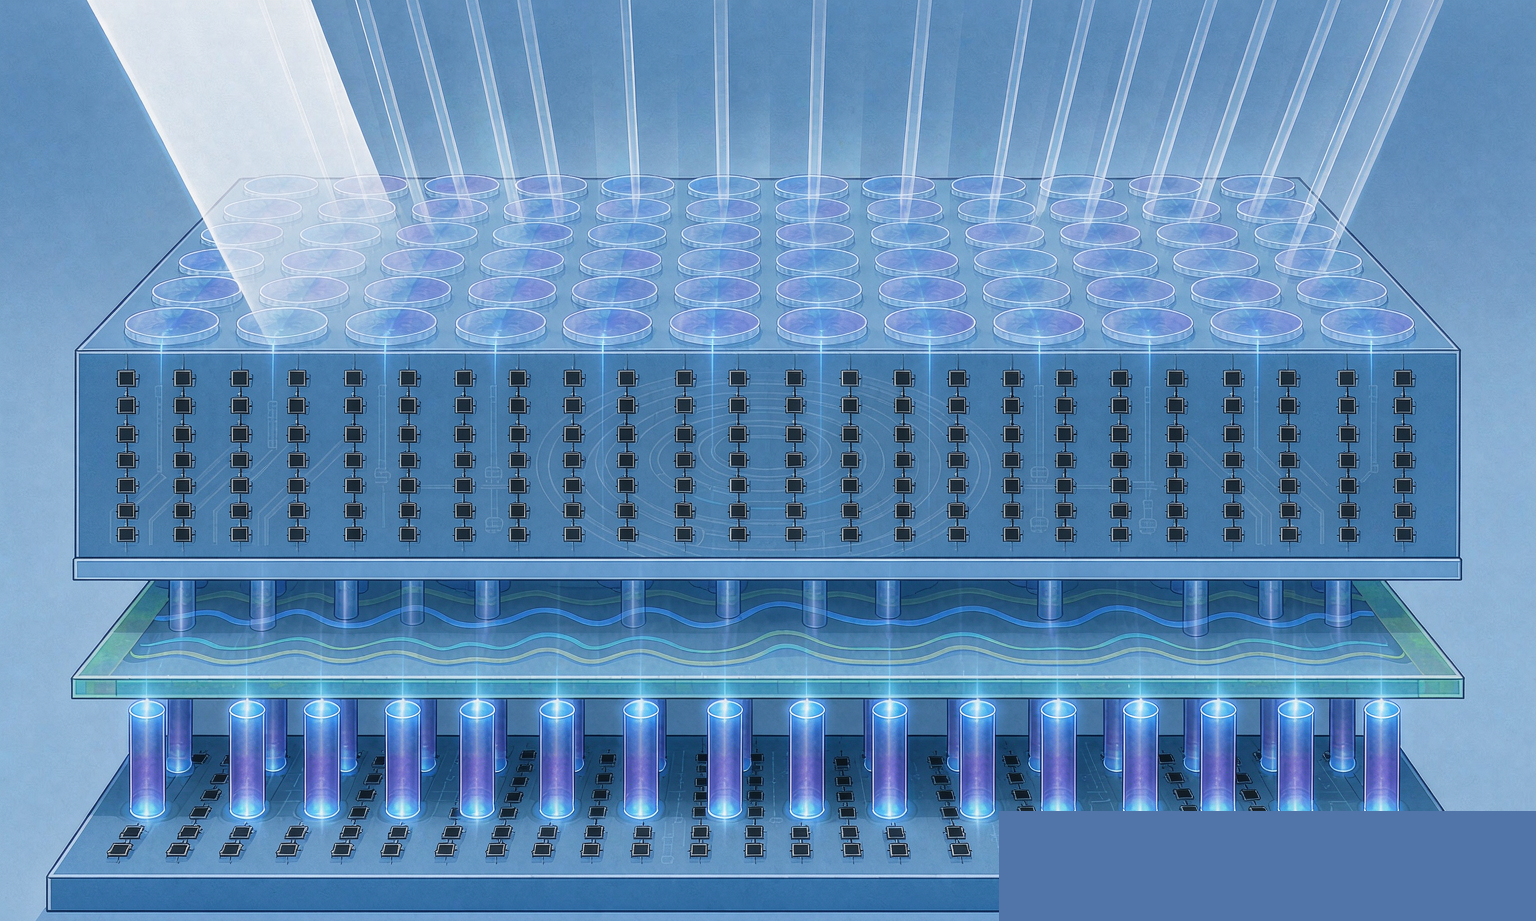
ASP提升的来源是架构升级:背照式(BSI)混合堆叠技术已成主流,索尼在iPhone与OPPO中采用的三层堆叠技术树立了新标杆,产业重心从"缩小像素尺寸"转向"3D集成"——把光敏层、逻辑电路层(28/22nm工艺)与存储层堆叠在一起,实现更低功耗、更快读出速度和片上AI推理能力。与此同时,超构表面(Metasurfaces)从实验室走向量产,苹果iPhone 17的Face ID人脸识别模组、三星为小米Civi 5 Pro开发的分光超构表面技术均已商用;事件传感器、SPAD单光子雪崩二极管阵列、短波红外(SWIR)等新兴传感技术在机器人、XR、低光成像领域日益受到重视。
另一个不可忽视的变量是AI产业景气周期。Yole警告,随着高带宽存储器(HBM)和DRAM需求持续攀升,晶圆产能将更多向存储器制造倾斜,从而压缩堆叠式CIS产品的供应能力,部分中小厂商可能被迫转向8英寸晶圆线获取资源。这意味着高端堆叠式CIS的产能争夺将从"车载vs工业"延伸到"AI存储vs CIS"。在这套新逻辑下,海外买家若仍停留在"选个像素数"的旧思维,至少会踩进下面5个坑。
为什么是坑:大多数采购沿袭手机时代的选型惯性,把"像素数"和"单像素尺寸"当作CIS选型的首要指标,按这两项参数横向比价,自然倾向选参数相近但报价更低的方案。
坑在哪:堆叠式CIS的核心价值根本不在分辨率。它把光敏层(光电二极管阵列)与逻辑层分离,光敏层可以最大化感光面积,逻辑层则集成读出电路、信号处理甚至AI加速器。它的真正价值在于:更高的读出帧率(支持多帧HDR合成)、更低的卷帘快门畸变、片上场景分类能力(卸载主处理器负载、延长续航)、以及更大的全阱容量(提升动态范围)。按像素数比价,等于用"分辨率"这把尺子去量一个"读出速度+处理能力"的产品,必然系统性地低估堆叠式CIS的架构溢价,最终选到一个参数表漂亮但成像实拍拉胯的方案。
怎么破:把选型指标从"像素数+单像素尺寸"升级为四维评估矩阵——读出帧率(是否支撑目标HDR多帧融合节奏)、片上处理能力(有无NPU/AI加速、卸载多少主算力)、全阱容量与量子效率(决定动态范围与低光表现)、以及功耗预算(移动与车载场景的关键约束)。像素数只作为基础项保留,不作为比价主轴。
为什么是坑:超构表面听起来像"实验室里的未来技术",许多采购默认它离量产还很远,在选型阶段不主动评估,等模组厂推荐时才被动接受。
坑在哪:超构表面已经提前进入商业化。它用亚波长纳米结构操控光线,能在一片平面元件上实现传统透镜组的功能,既缩小模组体积又提升光学效率与感光灵敏度。但问题在于,目前超构表面镜头的量产供应链极窄,几乎被索尼、三星等少数IDM垄断,能够提供车规级或工业级超构表面镜头的二级供应商寥寥无几。一旦在产品定义阶段指定了超构表面方案,后续想换供应商或做二供备份,会发现几乎没有替代来源——供应链被锁死,议价权和交期主动权都拱手让人。
怎么破:在选型初期就做超构表面必要性评估。问自己三个问题:是否真的需要极限小型化?传统非球面玻璃/塑料混合镜头能否满足光学指标?超构表面带来的体积收益是否值得承担供应链单一风险?如果非必要,优先用成熟的非球面镜头方案;如果必须用超构表面,则锁定主供应商的同时,要求对方公开光学参数接口(焦距/F数/MTF/透过率),并提前储备参数相近的传统镜头作为降级备选。
为什么是坑:Yole报告把事件传感器、SPAD阵列、SWIR成像列为"新兴传感技术",措辞是"日益受到重视",很多技术团队读到这类表述就兴奋,急于在量产项目中引入以求差异化。
坑在哪:"日益受到重视"指的是研发与早期应用热度高,不等于量产就绪。事件传感器只输出像素级亮度变化事件而非完整帧,算法生态与传统帧式相机完全不同,需要专门的 neuromorphic 视觉算法栈,开发资源稀缺;SPAD阵列虽然在低光单光子探测上有潜力,但阵列规模、暗计数、量产良率都还在爬坡;这几类新兴传感器的测试标准尚未成熟,EMVA 1288等现行工业标准主要面向传统帧式CIS,对事件传感器/SPAD的参数定义和认证方法仍在制定中。贸然在量产项目采用,极易遭遇算法交付延期、良率不达预期、第三方认证无法签发三重风险。
怎么破:把新兴传感技术按"研发预研"与"量产项目"两条线分开管理。研发预研可以投入,积累算法与测试经验;量产项目则坚持选用成熟BSI或堆叠式CIS,保证有完整的供应链、算法生态和认证体系支撑。对于事件传感器/SPAD,先做小批量验证项目,等量产CPK数据稳定、算法生态成熟、EMVA等标准覆盖后再考虑导入量产。
为什么是坑:经历过2021-2022年的"缺芯潮"后,不少买家以为CIS产能已宽松,把堆叠式CIS当成"随用随买"的标准品,采购合同只谈价格不锁产能。
坑在哪:Yole明确指出,AI产业景气周期带动HBM和DRAM需求攀升,晶圆产能正向存储器制造倾斜,这将压缩堆叠式CIS的供应能力。堆叠式CIS依赖先进制程逻辑层(28/22nm),与存储器、AI加速器争夺同一批先进晶圆产能,供应弹性远低于传统BSI。当产能收紧时,价格波动剧烈,只锁价格不锁产能的合同形同虚设——供应商可以以"产能不足"为由延期交付,买家拿着低价合同却拿不到货。
怎么破:采购合同从"锁价格"升级为"锁产能里程碑+价格区间"。把传感器到货、模组封装、设备集成、FAT、SAT各环节的承诺时间写进合同,附延期罚则;与模组厂签订长期产能预订协议,优先排产;同时储备采用8英寸晶圆的中小厂商作为产能缓冲,虽然其先进制程能力有限,但在供应紧张时可作为非关键工位的补充来源。
为什么是坑:国产替代是大势所趋。报告显示中国已崛起为全球第二大CIS供应基地,豪威、思特威、格科微、长光辰芯在移动、安防、车载、AIoT领域份额持续提升,车载CIS国产化率在中国市场已超40%。买家自然倾向引入国产CIS做二供甚至主供以降本。
坑在哪:国产CIS在安防、中低端车载等场景已具备替代能力,但在高端BSI堆叠式领域仍高度依赖索尼、三星。常见的坑是:国产CIS参数表与进口型号对得上(像素数、帧率、动态范围标称值接近),但量产一致性差一截——批次间色温漂移、坏点分布波动、良率低于进口型号,且部分国产背照式全局快门方案尚未取得EMVA 1288 Class A认证,参数一致性与量产良率缺乏第三方背书。直接把国产CIS提为主供,可能在量产爬坡阶段遭遇一致性危机。
怎么破:国产CIS替代分三步走。第一步做二供与非关键工位备件,验证参数与一致性;第二步积累量产CPK数据(关键参数的过程能力指数),观察批次稳定性;第三步在CPK达标且取得EMVA等第三方认证后,逐步提升主供比例。在过渡期,采用 sensor-agnostic(传感器无关)的模组设计方案——ISP参数包可适配多源CIS,把"换型号"的成本从"重做项目"降到"更新一个参数包"。
| 评估维度 | 关键检查项 | 风险信号 |
| 架构选型 | 读出帧率/片上AI/全阱容量/量子效率/功耗 | 仅按像素数比价 |
| 超构表面 | 必要性评估/主供应商锁定/参数接口公开/降级备选 | 指定超构表面但无二供 |
| 新兴传感 | 量产vs预研分离/算法生态/EMVA标准覆盖/CPK数据 | 量产项目用事件传感器/SPAD |
| 产能策略 | 产能里程碑+价格区间/长期预订/8英寸缓冲/延期罚则 | 只锁价格不锁产能 |
| 国产替代 | 二供先行/CPK积累/EMVA认证/sensor-agnostic设计 | 直接提国产为主供 |
金视康科技深耕摄像头模组OEM/ODM,覆盖消费电子、车载、安防、工业检测全场景,具备多源CIS采购(索尼+安森美+国产)、AA精密封装与车规级可靠性验证能力,可协助海外客户在CIS架构升级浪潮中做sensor-agnostic方案设计与选型避坑咨询,把架构决策风险收敛到一个可追溯的节点。
堆叠式CIS因增加逻辑层晶圆和3D集成工艺,单价通常高于同分辨率BSI方案,具体溢价视制程与堆叠层数而定。是否值得,取决于应用是否需要高帧率多帧HDR、片上AI或低功耗——车载前视、工业高速检测等场景收益明显;普通固定焦距监控则未必需要。
截至2026年9月,超构表面镜头已在消费电子(iPhone 17 Face ID、小米Civi 5 Pro)实现量产,但车规级超构表面镜头的供应链与AEC-Q认证体系仍在完善中。车载项目应优先采用成熟的非球面玻璃/塑料混合镜头,超构表面作为预研跟踪。
事件传感器适合需要微秒级延迟、低功耗持续感知的场景,如机器人姿态捕获、高速工业检测。量产风险在于算法生态与传统帧式相机不兼容、测试标准(EMVA)尚未覆盖、量产良率仍在爬坡,建议先做小批量验证再考虑量产导入。
AI带动HBM和DRAM需求攀升,先进晶圆产能向存储器倾斜,压缩依赖28/22nm逻辑层的堆叠式CIS供应。买家应在采购合同中锁定产能里程碑而非仅锁价格,并签订长期产能预订协议,同时储备8英寸晶圆中小厂商作为缓冲。
在安防、中低端车载场景国产CIS已具备替代能力;高端BSI堆叠式仍建议索尼为主、国产为二供。直接提国产为主供前,应积累量产CPK数据、确认EMVA 1288等第三方认证,并采用sensor-agnostic设计以降低换型风险。


 13423810014
 0755-29433686
 daming@cameras-module.com
 深圳市宝安区石岩镇园岭村志泫翰工业园H栋2楼
网站地图[html] 网站地图[xml] Copyright © 2020 深圳市金视康科技有限公司 版权所有 技术支持: bpvis